科大国创 掘金第二类增值电信业务,呼叫中心如何成为增长新引擎?
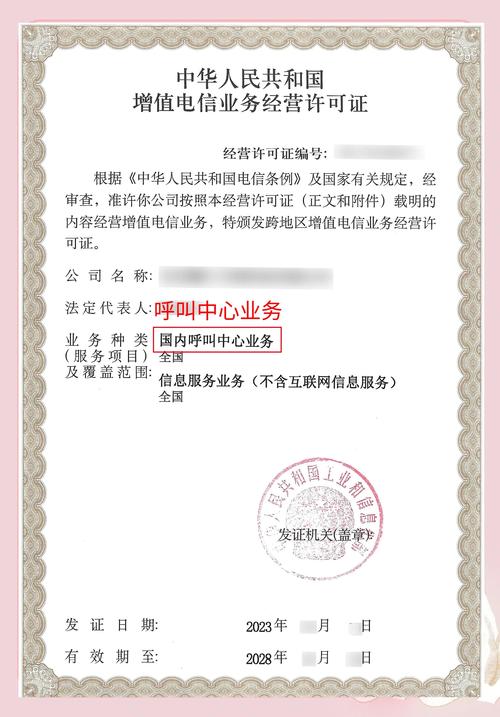
在数字化浪潮席卷各行各业的今天,上市企业科大国创(股票代码:300520)的一举一动都备受市场关注。关于其获得第二类增值电信业务中的呼叫中心业务许可,在股吧等投资者社区引发了热议。这块看似传统的业务牌照,究竟为何能吸引眼球?它又将为科大国创的业务版图带来怎样的想象空间?
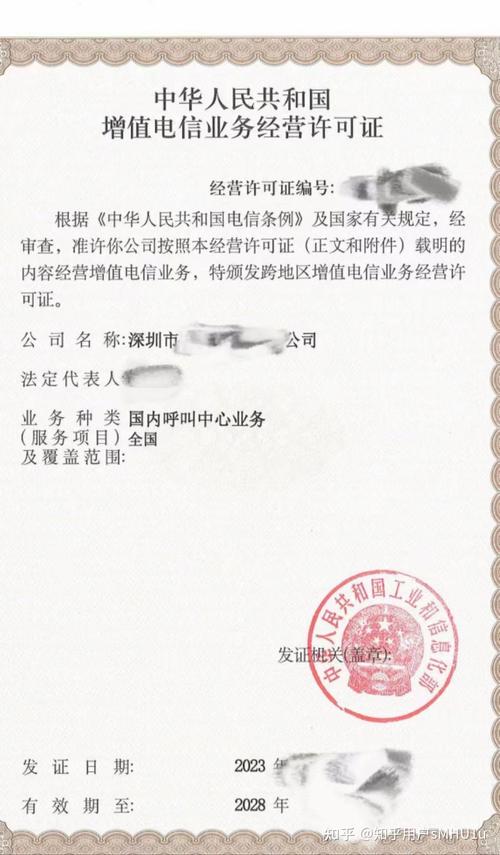
我们需要厘清概念。根据我国《电信业务分类目录》,第二类增值电信业务包含多项基于公共网络基础设施提供的电信与信息服务,呼叫中心业务正是其中的重要一员。它不是简单的“客服接线”,而是指利用公共通信网络或互联网,建立呼叫中心系统,为社会提供访问、咨询、交易等服务的业务形态。拥有这一资质,意味着可以合规地开展客户服务、电话营销、市场调研、技术支持等规模化外呼与呼入业务。
科大国创拿下这张“通行证”,绝非一时兴起,而是基于其核心优势的战略延伸。作为一家以数据智能和高可信软件为核心的高科技企业,科大国创在人工智能、大数据、云计算等领域积淀深厚。将呼叫中心业务与这些前沿技术深度融合,恰好能打破传统呼叫中心劳动密集、效率低下的瓶颈。我们可以预见,科大国创的呼叫中心业务很可能走出一条“AI+”的差异化路线。
具体而言,这条路线可能呈现三大看点:一是智能化升级。利用自然语言处理、语音识别和智能语音导航技术,打造智能客服机器人,实现7×24小时不间断服务,大幅提升响应速度并降低人力成本。二是数据价值挖掘。呼叫中心每天产生海量的语音和文本数据,科大国创可以凭借其数据处理能力,对客户意图、产品痛点、市场趋势进行深度分析,为企业决策提供精准的数据支撑。三是多渠道融合。整合电话、APP、网页、社交媒体等触点,构建全渠道智能联络中心,为客户提供无缝的一致体验。如此,呼叫中心将从单纯的成本中心,转型为企业的价值中心和营销触点。
这一布局将如何影响科大国创的业绩与估值?从短期看,许可证的获得有助于公司拓展政企客户市场,为其软件及解决方案提供更完整的交付能力,或直接承接呼叫中心外包与运营服务,增厚营收。从长期看,这步棋若能与现有的行业软件、大数据服务形成协同飞轮,将增强客户黏性,开拓出新的SaaS化服务模式,符合公司“数据智能平台+行业应用”的战略定位。更关键的是,呼叫中心业务具备持续稳定的现金流特征,这对于优化公司收入结构、提升抗风险能力十分有益。
机遇往往与挑战并存。呼叫中心赛道竞争激烈,既有传统BPO巨头,也有灵活的创业公司,三大运营商亦在此领域根深蒂固。科大国创需要将其技术长板发挥到极致,在金融、政务、运营商等自身具有优势的行业里建立起智能化标杆案例。数据安全与用户隐私保护的红线绝不能触碰,如何依法合规地处理呼叫数据,是其可持续发展的另一重要课题。
资本市场的嗅觉总是敏锐的。一段时期以来,投资者在股吧里的讨论,反映出市场对科大国创新增长信号的期待。后续还需重点关注该业务的落地进展,比如是否中标重要订单项目中是否有相关软件系统销售以及季度报告中该业务收入的首次体现。一个牌照的故事终究要依靠业绩来画上句号。
总而言之,科大国创获批第二类增值电信业务的呼叫中心业务,不仅是一次简单的资质扩容,更是其从“项目制软件开发”向“可持续运营服务”转型的关键一步。它标志着这家技术驱动的企业在商业化路径上的积极探索。若能把握智能呼叫中心的发展红利成功拓展第二增长曲线,科大国创或将在“腾云驾物”之余,依靠“数智联社”打开一扇新的增长之门。让我们静待时间和财报给出最终答案。
如若转载,请注明出处:http://www.kachayusupport.com/product/48.html
更新时间:2026-10-02 19:47:02